

Você vai ao supermercado e percebe que o mesmo carrinho custa mais do que alguns meses atrás.
A conta de luz aumenta. O gás pesa mais. O transporte, o aluguel, os remédios e até pequenas despesas do dia a dia passam a exigir mais atenção.
Quando os preços sobem, não é apenas o valor de uma compra que muda. Muda a forma como você precisa organizar o dinheiro.
É nesse cenário que a relação entre inflação e planejamento financeiro se torna importante. A inflação reduz o poder de compra e pode fazer um orçamento que funcionava antes deixar de funcionar. Sem revisão, despesas básicas começam a ocupar uma parte maior da renda, metas ficam mais distantes e o risco de recorrer a crédito aumenta.
Mas não adianta tentar controlar a economia inteira. O que você pode controlar é a forma como acompanha seus gastos, ajusta prioridades, protege suas metas e toma decisões antes que o dinheiro desapareça no piloto automático.
Neste artigo, você vai entender como a inflação afeta o orçamento, por que cada pessoa sente os aumentos de forma diferente e quais atitudes práticas ajudam a proteger sua vida financeira sem cair em cortes extremos ou decisões por ansiedade.
Resumo rápido: inflação é o aumento generalizado dos preços ao longo do tempo. Para lidar melhor com ela, acompanhe seus gastos, revise custos fixos, compare preços, ajuste metas e preserve uma parte do orçamento para imprevistos e objetivos importantes.
O que é inflação e por que ela afeta o seu orçamento?
Inflação é o aumento persistente dos preços de produtos e serviços.
Na prática, isso significa que o mesmo valor compra menos coisas com o passar do tempo.
Se sua renda permanece igual, mas alimentação, transporte, moradia e contas básicas ficam mais caros, o seu poder de compra diminui. Você precisa usar uma parcela maior do dinheiro para manter o mesmo padrão de vida.
O IPCA é o índice oficial de inflação utilizado no Brasil. Ele acompanha a variação de preços de uma cesta ampla de produtos e serviços consumidos pelas famílias.
Mas existe um detalhe importante: o índice oficial representa uma média.
A sua realidade pode ser diferente.
Uma pessoa que gasta muito com alimentação, aluguel e transporte pode sentir a alta dos preços de maneira mais intensa do que outra que possui uma estrutura de gastos diferente. Da mesma forma, uma família com filhos, idosos ou despesas médicas pode perceber impactos que não aparecem com a mesma força na rotina de outros consumidores.
Por isso, entender inflação e planejamento financeiro não significa decorar indicadores econômicos. Significa identificar quais despesas estão pressionando o seu orçamento e agir antes que o aumento dos preços vire endividamento ou perda de controle.
Por que a sua inflação pessoal pode ser diferente da inflação oficial?
A inflação oficial mede o comportamento médio dos preços. Porém, cada pessoa tem uma “cesta de consumo” diferente.
Imagine duas pessoas com a mesma renda mensal.
A primeira mora perto do trabalho, divide despesas de moradia e cozinha em casa na maior parte dos dias.
A segunda depende de transporte diário, paga aluguel elevado, compra medicamentos recorrentes e precisa gastar mais com alimentação fora de casa.
Mesmo que as duas recebam o mesmo salário, elas podem sentir a inflação de maneiras completamente diferentes.
A sua inflação pessoal depende de fatores como:
- região onde mora;
- valor do aluguel ou prestação;
- quantidade de pessoas na família;
- gastos com alimentação;
- dependência de transporte;
- despesas com saúde;
- uso de serviços essenciais;
- contratos reajustados;
- hábitos de consumo;
- presença de dívidas ou parcelas.
Por isso, não basta ouvir que “a inflação subiu” ou “a inflação caiu”.
Você precisa perguntar:
- Quais despesas aumentaram no meu caso?
- Quanto esses aumentos representam no meu orçamento?
- O que mudou nos últimos três ou seis meses?
- Quais custos são temporários e quais tendem a continuar?
- Onde consigo ajustar sem prejudicar o básico?
Esse olhar mais próximo ajuda você a sair da sensação de que tudo está mais caro e passar a identificar o que realmente está pesando.
Como a inflação reduz o poder de compra?
Poder de compra é a capacidade que sua renda tem de adquirir produtos e serviços.
Quando os preços sobem mais rápido do que a sua renda, você perde poder de compra.
Um exemplo simples:
Imagine que você recebia R$ 3.000 por mês e gastava R$ 800 com alimentação, transporte e contas básicas. Se essas despesas passam a custar R$ 1.000, mas sua renda não aumenta, sobram R$ 200 a menos para outras necessidades, desejos ou objetivos financeiros.
A inflação pode gerar esse efeito de forma gradual. Às vezes, os aumentos aparecem em pequenas parcelas:
- R$ 20 a mais no supermercado;
- R$ 15 a mais na conta de energia;
- R$ 30 a mais no transporte;
- R$ 40 a mais em um serviço contratado;
- R$ 50 a mais em gastos recorrentes da família.
Separadamente, esses valores podem parecer pequenos. Somados, mudam completamente a margem disponível no fim do mês.
É por isso que o planejamento financeiro não pode ser feito apenas uma vez por ano. O orçamento precisa acompanhar a realidade.
A cada revisão, você consegue perceber se:
- as necessidades estão ocupando uma parte maior da renda;
- os desejos estão escapando do limite;
- uma meta precisa de novo prazo;
- contratos precisam ser renegociados;
- é hora de reduzir desperdícios;
- uma renda extra pode ajudar a aliviar o orçamento;
- o uso do crédito está começando a virar um problema.
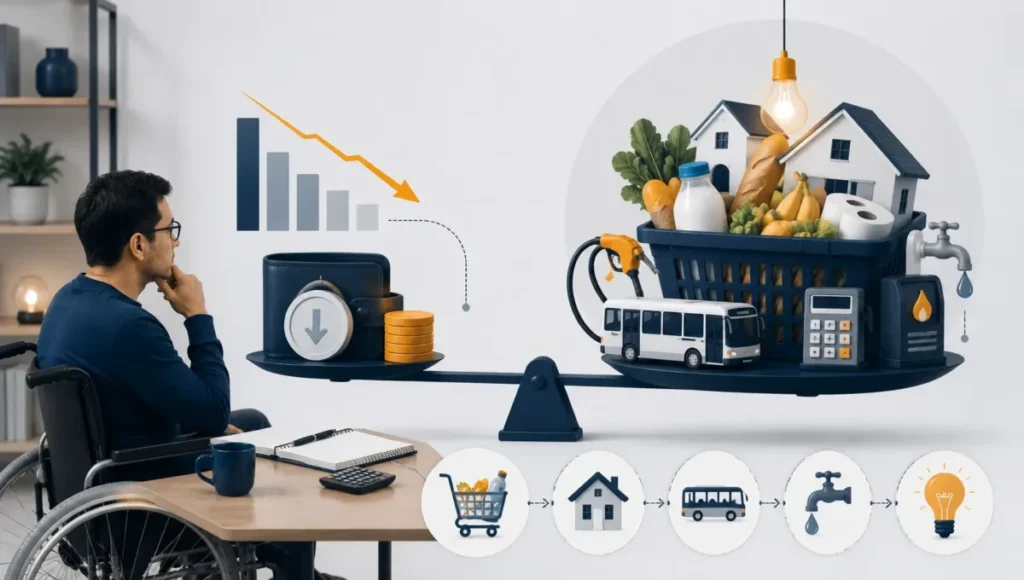
Quais gastos costumam sentir mais impacto?
A inflação não atinge todos os grupos de despesas da mesma forma nem ao mesmo tempo. Mas algumas áreas costumam pesar mais no orçamento porque fazem parte da rotina e são difíceis de cortar completamente.
Alimentação
A alimentação é uma das áreas mais percebidas pelas famílias porque envolve compras frequentes.
Mesmo quem tenta manter uma lista de supermercado pode notar redução de quantidade, troca de marcas ou necessidade de rever hábitos de consumo.
Para acompanhar melhor, observe:
- quais itens aumentaram mais;
- quais produtos são comprados por impulso;
- quanto é gasto com delivery;
- se há desperdício de alimentos;
- se comprar em atacado realmente compensa;
- quais marcas podem ser substituídas sem perda de qualidade;
- se a lista de compras está sendo respeitada.
Não é necessário transformar a alimentação em uma experiência de restrição constante. Mas planejar cardápio, pesquisar preços e reduzir desperdícios pode proteger uma parte importante do orçamento.
Moradia e contas da casa
Aluguel, condomínio, energia, água, gás, internet e manutenção representam gastos que costumam ter grande peso.
Nem todos podem ser reduzidos rapidamente. Mas podem ser acompanhados.
Algumas perguntas úteis são:
- Há contratos próximos de reajuste?
- O plano de internet ainda faz sentido?
- Existe consumo de energia que pode ser reduzido?
- O condomínio inclui custos que podem ser revistos?
- Algum serviço contratado deixou de ser necessário?
- Existem despesas domésticas que estão sendo pagas sem controlo?
Em muitos casos, não é possível cortar uma despesa grande de imediato. Mas antecipar reajustes e organizar alternativas evita decisões desesperadas.
Transporte
Quem depende de carro, transporte público, aplicativos ou deslocamentos frequentes pode sentir bastante os aumentos.
Vale observar:
- gastos com combustível;
- manutenção;
- estacionamento;
- transporte por aplicativo;
- rotas que podem ser ajustadas;
- possibilidade de reunir tarefas em um mesmo deslocamento;
- uso de transporte coletivo quando for seguro e viável;
- custos do carro que não aparecem todos os meses.
O objetivo não é sacrificar a qualidade de vida. É evitar gastos automáticos que poderiam ser planejados de forma mais inteligente.
Saúde e educação
Medicamentos, consultas, planos, terapias, mensalidades e materiais escolares podem pressionar o orçamento, especialmente em famílias com dependentes.
Essas despesas nem sempre são flexíveis. Por isso, precisam de atenção antecipada.
Quando possível, mantenha uma reserva ou uma categoria específica para gastos previsíveis, como matrícula, material escolar, consultas de rotina e medicamentos recorrentes.
Como rever o orçamento quando os preços sobem?
Quando você percebe que os preços estão avançando, a reação mais comum é tentar cortar tudo de uma vez.
Isso raramente funciona.
Cortes extremos geram frustração e costumam durar pouco. O melhor caminho é fazer uma revisão por etapas.
1. Compare os últimos meses
Abra o extrato bancário, a fatura do cartão, uma planilha ou um bloco de anotações.
Compare os últimos três meses e responda:
- Onde o gasto aumentou?
- O aumento foi pontual ou recorrente?
- Existe uma despesa que se repetiu sem necessidade?
- Quais categorias cresceram mais?
- Quanto sobrou no fim de cada mês?
- O cartão está sendo usado para cobrir gastos básicos?
Esse exercício mostra onde agir.
2. Classifique os gastos
Separe suas despesas em três grupos:
| Grupo | Exemplos | O que fazer |
|---|---|---|
| Essenciais | Moradia, alimentação, transporte, saúde | Proteger e buscar eficiência |
| Ajustáveis | Lazer, delivery, assinaturas, compras pessoais | Definir limites e reduzir excessos |
| Estratégicos | Reserva, dívidas, estudo, renda extra | Preservar espaço no orçamento |
Essa classificação evita um erro comum: cortar apenas aquilo que parece fácil, enquanto gastos grandes e mal organizados continuam sem revisão.
3. Crie limites antes de gastar
Em vez de esperar o dinheiro acabar para perceber que exagerou, defina limites no início do mês.
Por exemplo:
- valor máximo para delivery;
- teto para compras pessoais;
- orçamento semanal de supermercado;
- limite de uso do cartão;
- quantia separada para metas;
- valor reservado para imprevistos.
Não precisa controlar cada centavo de maneira obsessiva. Mas precisa saber quais categorias não podem ultrapassar um ponto de segurança.
4. Revise contratos e serviços
Muitos aumentos aparecem em despesas recorrentes que passam despercebidas.
Revise:
- planos de telefone;
- internet;
- streaming;
- aplicativos pagos;
- seguros;
- academias;
- mensalidades;
- assinaturas;
- serviços de entrega;
- taxas bancárias;
- compras parceladas.
A pergunta não é “posso viver sem isso para sempre?”.
A pergunta é “isso ainda entrega valor proporcional ao que custa?”.
O que cortar, renegociar ou substituir sem prejudicar a rotina?
Em períodos de inflação, o objectivo não deve ser cortar tudo. Deve ser reduzir desperdícios e proteger o que realmente importa.
Algumas ações práticas podem ajudar.
Comparar preços com estratégia
Comparar preços não significa visitar vários lugares todos os dias.
Você pode usar uma lista de compras, observar promoções reais, comparar marcas e acompanhar produtos que consome com frequência.
Para compras maiores, pesquise antes de parcelar ou decidir por impulso.
Substituir sem perder qualidade
Nem toda economia precisa representar piora.
É possível:
- trocar uma marca por outra;
- adaptar receitas;
- levar lanche de casa em alguns dias;
- reorganizar deslocamentos;
- buscar serviços semelhantes com preço melhor;
- usar materiais que já possui antes de comprar novos;
- escolher lazer com menor custo em alguns fins de semana.
O foco é criar escolhas mais conscientes, não viver em privação.
Renegociar antes de atrasar
Se uma conta já está pressionando o orçamento, não espere virar atraso.
Procure entender opções de renegociação, mudança de plano, parcelamento mais adequado ou revisão de contrato antes que juros e multas transformem um problema pequeno em um problema maior.
Evitar parcelamentos desnecessários
Parcelar pode dar a sensação de que uma compra cabe no orçamento.
Mas parcelas ocupam espaço nos próximos meses. Quando várias compras pequenas são parceladas, o orçamento futuro fica comprometido antes mesmo de a renda entrar.
Antes de parcelar, pergunte:
- Eu compraria isso se tivesse de pagar à vista?
- Essa parcela cabe nos meses seguintes?
- Já tenho outros compromissos semelhantes?
- Essa compra resolve uma necessidade ou é uma decisão emocional?
- Existe alternativa mais barata ou posso esperar?
Como proteger metas financeiras em períodos de inflação?
Quando tudo parece mais caro, muita gente para de guardar dinheiro.
Isso é compreensível, mas pode deixar você ainda mais vulnerável.
Não é necessário manter exatamente a mesma meta de antes. O importante é não perder totalmente o hábito de separar uma parte do dinheiro para o futuro.
Se a sua meta era guardar R$ 500 e agora só consegue guardar R$ 200, talvez seja melhor ajustar temporariamente do que abandonar por completo.
As metas financeiras podem incluir:
- reserva de emergência;
- pagamento de dívidas;
- compra de equipamentos de trabalho;
- cursos e formação;
- capital para iniciar uma renda extra;
- viagem planejada;
- mudança de casa;
- entrada de imóvel;
- projeto pessoal ou familiar.
Em momentos de aperto, priorize.
Uma sequência possível é:
- proteger gastos essenciais;
- reduzir dívidas caras;
- manter ou criar uma reserva mínima;
- adaptar metas maiores ao novo orçamento;
- buscar aumento de renda de forma responsável.
O ponto principal é dar um destino ao dinheiro. Sem uma meta clara, qualquer valor extra tende a ser absorvido por gastos de curto prazo.
Como evitar compras por ansiedade e endividamento?
A inflação pode gerar sensação de urgência.
Você vê preços subindo e pensa que precisa comprar imediatamente antes que fique ainda mais caro. Em alguns casos, antecipar uma compra essencial pode fazer sentido. Em muitos outros, é apenas ansiedade transformada em consumo.
Antes de comprar, faça uma pausa e pergunte:
- Eu preciso realmente disso agora?
- Tenho espaço no orçamento?
- Estou comprando por necessidade, medo ou comparação?
- Já pesquisei alternativas?
- Posso esperar alguns dias?
- Essa compra compromete uma meta importante?
- Estou usando crédito para evitar lidar com uma decisão difícil?
Uma regra simples pode ajudar: compras não essenciais acima de determinado valor devem esperar 24 ou 48 horas.
Esse intervalo reduz decisões impulsivas e dá tempo para pesquisar, rever prioridades ou perceber que a compra não era tão necessária.
Também é importante evitar usar o cartão de crédito como extensão da renda.
O cartão pode organizar pagamentos quando é usado com controlo. Mas se ele passa a cobrir alimentação, contas básicas e despesas recorrentes sem previsão de pagamento, o risco de endividamento cresce.
Inflação, renda extra e aumento de renda
Cortar gastos pode ajudar, mas existe um limite.
Em alguns momentos, a melhor solução não é tentar economizar ainda mais. É buscar uma forma realista de aumentar a renda.
Isso pode acontecer por meio de:
- venda de serviços baseados em habilidades;
- trabalhos pontuais;
- freelancing;
- produtos por encomenda;
- aulas;
- pequenos negócios locais;
- renda extra em casa;
- melhoria profissional;
- negociação salarial;
- construção de um ativo digital no longo prazo.
A relação entre inflação e planejamento financeiro também envolve renda. Se o custo de vida aumenta continuamente, depender apenas de cortes pode se tornar inviável.
Mas renda extra não deve ser tratada como solução mágica.
É preciso escolher algo compatível com sua rotina, energia e recursos. Uma atividade que gera pouco, mas pode ser repetida e melhorada, costuma ser mais útil do que uma promessa de ganho rápido que não se sustenta.
Plano simples para rever suas finanças no próximo mês
Você não precisa resolver toda a sua vida financeira em um dia.
Use este plano de quatro semanas.
Semana 1: mapeie o orçamento atual
- Anote todas as entradas de dinheiro.
- Liste contas fixas e variáveis.
- Reveja fatura do cartão e extratos.
- Identifique despesas que aumentaram.
- Veja onde há desperdício ou repetição.
- Registre parcelas futuras.
O objetivo é enxergar a realidade sem culpa.
Semana 2: ajuste os gastos mais flexíveis
- Defina limite para lazer e delivery.
- Cancele ou pause serviços pouco usados.
- Compare preços de produtos frequentes.
- Organize lista de supermercado.
- Revise compras parceladas.
- Pesquise possibilidades de renegociação.
Comece pelo que pode ser ajustado sem prejudicar o básico.
Semana 3: proteja uma meta
- Escolha uma meta financeira simples.
- Separe um valor possível.
- Dê nome a esse dinheiro.
- Crie uma categoria para imprevistos.
- Defina uma prioridade: reserva, dívida, curso ou renda extra.
Mesmo uma quantia pequena ajuda a reforçar o hábito.
Semana 4: prepare o mês seguinte
- Atualize o orçamento com os novos valores.
- Defina limites por categoria.
- Programe pagamentos importantes.
- Avalie se precisa ajustar metas.
- Escolha uma ação para aumentar a renda ou reduzir um custo relevante.
- Marque a próxima revisão financeira.
Planejamento não é rigidez. É revisão contínua.
Conclusão: proteger o orçamento é agir antes que o aperto aumente
A inflação pode tornar o dia a dia mais caro, mas você não precisa enfrentar isso sem direção.
O primeiro passo é entender como os aumentos afetam a sua rotina. Depois, revisar gastos, identificar prioridades, ajustar limites e proteger o que é mais importante.
A relação entre inflação e planejamento financeiro não se resume a acompanhar notícias económicas. Ela aparece no supermercado, na fatura do cartão, no contrato que será reajustado e na meta que precisa de novo prazo.
Você não controla os preços do país.
Mas pode controlar a forma como organiza sua renda, toma decisões e constrói mais segurança para o futuro.
Comece pelo que está ao seu alcance:
- registre seus gastos;
- reveja despesas recorrentes;
- evite compras por impulso;
- mantenha uma meta possível;
- procure aumentar a renda com estratégia;
- ajuste o orçamento antes que a pressão vire dívida.
Pequenos ajustes repetidos ao longo dos meses têm mais força do que uma tentativa radical feita por poucos dias.
Leia também
- [Método 50-30-20: O Que É e Como Usar para Organizar Suas Finanças]
Aprenda uma forma simples de dividir o orçamento entre necessidades, desejos e objetivos financeiros. - [Planejamento Financeiro de Longo Prazo: Como Começar Agora]
Veja como transformar intenções em metas financeiras mais claras e possíveis. - [Renda Extra: Guia Completo para Aumentar Seus Ganhos]
Conheça caminhos para ampliar sua renda de acordo com sua rotina e suas habilidades. - [Como Parar de Trocar de Estratégia e Construir Renda Extra com Consistência]
Entenda como escolher uma direção e manter uma rotina mais sustentável para seus projetos.
Perguntas frequentes sobre inflação e planejamento financeiro
O que é inflação?
Inflação é o aumento generalizado e persistente dos preços de produtos e serviços. Quando ela sobe, o dinheiro tende a comprar menos do que comprava antes.
Como a inflação afeta o planejamento financeiro?
Ela aumenta o custo de despesas essenciais, reduz o poder de compra e pode exigir ajustes no orçamento, nas metas e nos hábitos de consumo.
Por que sinto que minha inflação é maior do que a inflação oficial?
Porque cada pessoa tem uma rotina de gastos diferente. Quem gasta mais com aluguel, transporte, alimentos, saúde ou educação pode sentir aumentos mais fortes do que a média.
O que fazer quando os preços sobem e a renda não acompanha?
Comece revisando despesas, reduzindo desperdícios, renegociando contas quando necessário, ajustando metas e procurando formas responsáveis de aumentar a renda.
Devo parar de guardar dinheiro em períodos de inflação?
Não necessariamente. Talvez seja preciso reduzir temporariamente o valor guardado, mas manter o hábito de separar uma quantia possível ajuda a proteger seus objetivos e a criar mais segurança.
Como evitar que a inflação aumente minhas dívidas?
Evite usar crédito para cobrir despesas recorrentes sem planeamento de pagamento, revise parcelas, negocie antes de atrasar e mantenha limites claros para gastos não essenciais.