

Organizar as finanças não começa quando você ganha mais dinheiro.
Começa quando entende para onde o dinheiro está indo.
Muita gente recebe, paga contas, faz algumas compras, parcela outras e chega ao fim do mês sem saber exactamente por que sobra tão pouco. Nem sempre o problema é falta de esforço. Muitas vezes, falta uma forma simples de visualizar prioridades, limitar gastos e tomar decisões com mais consciência.
O método 50-30-20 é uma dessas formas.
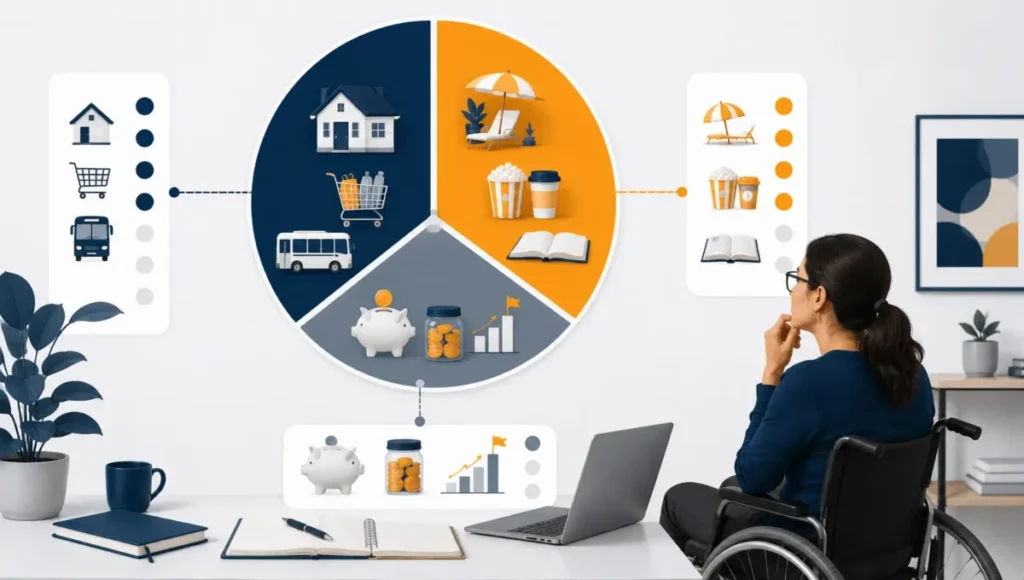
Ele propõe dividir a renda líquida mensal em três grandes grupos:
- 50% para necessidades;
- 30% para desejos;
- 20% para objectivos financeiros.
A lógica parece simples. Mas aplicar a regra de maneira útil exige mais do que separar percentuais. É preciso entender o que realmente é essencial, reconhecer gastos que podem ser ajustados, lidar com renda variável e adaptar o método quando a sua realidade não cabe perfeitamente nesses números.
Este guia mostra como usar o método com clareza, exemplos práticos e ajustes para diferentes situações financeiras.
Resumo rápido: o método 50-30-20 ajuda a dividir a renda entre necessidades, desejos e objectivos financeiros. Ele não precisa ser seguido de forma rígida. O mais importante é usar a regra para enxergar os gastos, definir prioridades e construir um orçamento possível para a sua realidade.
O que é o método 50-30-20?
O método 50-30-20 é uma forma de organizar o orçamento mensal usando percentuais da renda líquida.
A proposta é distribuir o dinheiro assim:
| Categoria | Percentual sugerido | Objectivo |
|---|---|---|
| Necessidades | 50% | Cobrir despesas essenciais da vida |
| Desejos | 30% | Financiar escolhas, lazer e gastos não essenciais |
| Objectivos financeiros | 20% | Criar reserva, pagar dívidas ou investir no futuro |
A ideia não é transformar a sua vida financeira numa planilha cheia de regras impossíveis.
A função do método é dar uma visão mais clara sobre o orçamento.
Quando você separa o que é necessário, o que é escolha e o que representa futuro financeiro, fica mais fácil perceber onde estão os excessos, quais gastos precisam de atenção e o que pode ser ajustado sem tomar decisões por impulso.
Para algumas pessoas, a divisão pode funcionar exactamente como foi pensada.
Para outras, será necessário adaptar.
Quem mora numa região com aluguer mais alto, tem filhos, paga dívidas ou vive de renda variável pode não conseguir manter as necessidades dentro de 50% no início. Isso não torna o método inútil. Apenas mostra que ele deve servir como mapa, não como motivo para culpa.
Como funciona a divisão do orçamento?
Antes de calcular os percentuais, você precisa saber qual é a sua renda líquida.
Renda líquida é o valor que realmente fica disponível depois de descontos obrigatórios, impostos e outros abatimentos automáticos.
Para quem trabalha com carteira assinada, normalmente é o valor recebido na conta.
Para quem é autónomo, freelancer ou empreendedor, pode ser necessário calcular uma média dos últimos meses, porque a entrada de dinheiro varia.
Depois de identificar esse valor, aplique os percentuais.
Imagine uma renda líquida mensal de R$ 3.000.
| Categoria | Percentual | Valor mensal |
|---|---|---|
| Necessidades | 50% | R$ 1.500 |
| Desejos | 30% | R$ 900 |
| Objectivos financeiros | 20% | R$ 600 |
Isso não significa que você deve obrigatoriamente gastar R$ 900 com lazer ou compras.
Significa que, depois de pagar o essencial, esse seria o limite de referência para gastos não obrigatórios.
Da mesma forma, os R$ 600 destinados aos objectivos financeiros podem ter funções diferentes, dependendo do seu momento:
- montar reserva de emergência;
- pagar dívidas mais caras;
- antecipar parcelas;
- guardar para uma meta;
- investir de forma compatível com o seu perfil;
- criar capital para um projecto ou renda extra.
O método serve para dar ordem ao dinheiro antes que ele seja consumido por decisões automáticas.
O que entra nos 50% de necessidades?
Necessidades são gastos que sustentam a sua vida, o seu trabalho e a segurança básica da família.
Mas é importante não usar a palavra “necessidade” como justificativa para qualquer despesa.
Uma necessidade é algo que você realmente precisa pagar para manter a rotina com estabilidade.
Podem entrar nessa categoria:
- aluguer ou prestação da casa;
- condomínio;
- água;
- energia;
- gás;
- alimentação básica;
- transporte para trabalho ou estudo;
- medicamentos de uso contínuo;
- plano de saúde, quando indispensável à sua realidade;
- mensalidades escolares;
- seguros essenciais;
- internet, quando necessária para trabalho, estudo ou actividade profissional;
- despesas básicas com filhos ou dependentes;
- parcelas de dívidas que já fazem parte do orçamento.
O ponto mais importante é avaliar cada gasto com honestidade.
Por exemplo, internet pode ser uma necessidade para quem trabalha online, estuda a distância ou usa ferramentas digitais para gerar renda. Mas um plano muito caro, com serviços adicionais que não são utilizados, pode precisar de revisão.
O mesmo acontece com transporte.
Ir ao trabalho é uma necessidade. Usar transporte privado todos os dias por comodidade, quando existe alternativa segura e viável, pode ser uma escolha que merece análise.
O objectivo não é cortar tudo.
É entender quais custos são realmente fundamentais e quais estão ocupando espaço no orçamento sem entregar valor proporcional.
O que entra nos 30% de desejos?
Desejos são gastos que tornam a vida mais agradável, mas não são indispensáveis para a sobrevivência, o trabalho ou a segurança básica.
Eles não são errados.
Uma vida financeira saudável não significa viver apenas para pagar contas e guardar dinheiro. Lazer, descanso, experiências, presentes e pequenos prazeres também fazem parte de uma vida equilibrada.
O problema aparece quando os desejos passam a ser tratados como necessidades ou quando consomem dinheiro que deveria proteger o orçamento.
Podem entrar nessa categoria:
- restaurantes;
- delivery por conveniência;
- viagens;
- assinaturas de entretenimento;
- roupas não urgentes;
- compras por impulso;
- produtos de beleza além do essencial;
- hobbies;
- jogos;
- passeios;
- presentes;
- decoração;
- trocas frequentes de telemóvel ou electrónicos;
- serviços que podem ser reduzidos sem comprometer a rotina.
Uma pergunta útil é:
Se eu não pagar isto este mês, a minha vida ou o meu trabalho ficam realmente comprometidos?
Se a resposta for não, provavelmente é um desejo.
Isso não significa que você precisa eliminar a despesa.
Significa que ela deve respeitar um limite.
O método 50-30-20 ajuda justamente a evitar que desejos sejam pagos com dinheiro destinado às contas básicas, às dívidas ou aos planos futuros.
O que fazer com os 20% de objectivos financeiros?
Os 20% representam a parte do orçamento voltada para o futuro e para a construção de maior segurança financeira.
Esse valor não precisa ir directamente para investimentos.
Em muitos casos, a prioridade inicial será organizar dívidas ou montar uma reserva mínima para imprevistos.
A ordem depende da sua realidade.
Se você tem dívidas caras
Quando há dívidas com juros elevados, como cartão de crédito ou cheque especial, pode fazer mais sentido usar boa parte dos 20% para reduzir ou eliminar esses compromissos.
Não faz sentido tentar construir grandes investimentos enquanto uma dívida cara consome o orçamento todos os meses.
Nesse caso, o objectivo financeiro é recuperar controlo.
Se você ainda não tem reserva de emergência
A reserva de emergência serve para diminuir a dependência de crédito quando acontece algo inesperado.
Pode ser uma despesa médica, uma manutenção urgente, um período sem trabalho, um problema com o carro ou um gasto inesperado da família.
Você não precisa começar com um valor enorme.
O mais importante é criar o hábito de separar uma quantia com regularidade.
Mesmo valores menores, acumulados mês a mês, ajudam a construir protecção.
Se você já tem orçamento mais equilibrado
Depois de organizar dívidas e começar uma reserva, essa parcela pode ser usada para metas financeiras de médio e longo prazo.
Por exemplo:
- estudar para uma nova profissão;
- abrir um pequeno negócio;
- comprar equipamentos de trabalho;
- criar um produto digital;
- fazer uma formação;
- investir de acordo com os seus objectivos e perfil;
- juntar dinheiro para uma mudança importante;
- aumentar a reserva financeira;
- reduzir dependência de crédito.
O importante é dar um nome ao dinheiro.
Quando o valor tem destino, fica mais difícil gastar por impulso.
Exemplo prático com uma renda mensal
Vamos imaginar uma pessoa que recebe R$ 4.000 líquidos por mês.
A divisão de referência seria:
| Categoria | Percentual | Valor |
|---|---|---|
| Necessidades | 50% | R$ 2.000 |
| Desejos | 30% | R$ 1.200 |
| Objectivos financeiros | 20% | R$ 800 |
Agora, vamos detalhar um exemplo possível.
Necessidades: R$ 2.000
| Despesa | Valor |
|---|---|
| Aluguer | R$ 900 |
| Água, energia e gás | R$ 250 |
| Alimentação básica | R$ 500 |
| Transporte | R$ 220 |
| Internet e telemóvel | R$ 130 |
Desejos: até R$ 1.200
| Despesa | Valor |
|---|---|
| Lazer | R$ 250 |
| Delivery e restaurantes | R$ 250 |
| Assinaturas | R$ 100 |
| Compras pessoais | R$ 300 |
| Passeios e presentes | R$ 300 |
Objectivos financeiros: R$ 800
| Objectivo | Valor |
|---|---|
| Reserva de emergência | R$ 400 |
| Pagamento de dívida ou antecipação de parcela | R$ 250 |
| Curso ou projecto de renda extra | R$ 150 |
Este é apenas um exemplo.
A sua realidade pode ser completamente diferente.
Talvez o aluguer seja maior. Talvez você more com familiares e tenha menos custos fixos. Talvez tenha filhos, dependa de carro ou trabalhe por conta própria.
O valor do exemplo não é o mais importante.
O importante é enxergar para onde o dinheiro vai e tomar decisões antes que o mês termine.
Como aplicar o método quando as necessidades ultrapassam 50%?
Essa é uma das dúvidas mais importantes.
Muita gente olha para a regra e percebe que só aluguel, alimentação, transporte e contas básicas já consomem mais de metade da renda.
Isso é comum.
E não significa que você falhou.
O método 50-30-20 não deve ser usado para negar a realidade. Ele deve ajudar você a observá-la.
Quando as necessidades passam de 50%, o primeiro passo é fazer um diagnóstico.
Pergunte:
- quais despesas são realmente indispensáveis?
- há contas que podem ser renegociadas?
- existem serviços contratados que não fazem mais sentido?
- os gastos com alimentação estão organizados?
- há compras recorrentes que podem ser reduzidas?
- parte do orçamento está sendo consumida por dívidas?
- existe possibilidade de aumentar a renda de forma responsável?
Em alguns momentos, uma adaptação temporária pode ser necessária.
Por exemplo:
| Categoria | Divisão temporária |
|---|---|
| Necessidades | 65% |
| Desejos | 15% |
| Objectivos financeiros | 20% |
Ou:
| Categoria | Divisão temporária |
|---|---|
| Necessidades | 70% |
| Desejos | 20% |
| Objectivos financeiros | 10% |
O ponto não é obedecer a uma fórmula fixa.
O ponto é evitar que os desejos avancem sobre o dinheiro necessário e encontrar espaço, ainda que pequeno, para construir segurança.
Se hoje você só consegue separar 5% para uma reserva, comece com 5%.
Depois, à medida que reduz despesas, aumenta renda ou melhora a organização, pode aproximar-se de uma divisão mais equilibrada.
Como usar a regra com renda variável?
Quem é freelancer, autónomo, empreendedor ou trabalha com comissões enfrenta um desafio diferente: a renda não é igual todos os meses.
Nesse caso, não use o melhor mês como referência.
Isso cria um orçamento que pode desorganizar rapidamente quando houver queda de receita.
Uma forma mais segura é calcular a média dos últimos três a seis meses.
Exemplo:
| Mês | Renda líquida |
|---|---|
| Janeiro | R$ 2.400 |
| Fevereiro | R$ 3.100 |
| Março | R$ 2.700 |
| Abril | R$ 3.000 |
Média aproximada: R$ 2.800.
A partir dessa média, você pode montar um orçamento-base.
Se em determinado mês entrar mais dinheiro, evite aumentar automaticamente os desejos.
Uma parte pode reforçar a reserva, compensar meses mais fracos, pagar dívidas, comprar material de trabalho ou financiar uma meta importante.
Também pode ajudar separar o dinheiro pessoal do dinheiro do trabalho.
Quem mistura tudo tende a perder clareza sobre o que realmente pode gastar.
Uma conta, planilha ou registo separado já ajuda a visualizar melhor entradas, custos e disponibilidade.
Erros comuns ao tentar aplicar o método 50-30-20
Tratar a regra como obrigação rígida
O método é uma referência, não um teste de perfeição.
Cada família tem custos, desafios e prioridades diferentes.
Use os percentuais para observar, ajustar e evoluir.
Esquecer gastos anuais e imprevistos
IPVA, matrícula, manutenção, presentes, impostos, consultas e reparos não aparecem todos os meses, mas fazem parte da realidade.
Reserve uma pequena quantia para despesas previsíveis que não são mensais.
Colocar parcelas como “desejos” quando elas já viraram compromisso
Uma compra pode ter começado como desejo, mas depois de parcelada passa a afectar o orçamento mensal.
Por isso, cuidado com compras longas no cartão.
Elas comprometem meses futuros.
Ignorar pequenas despesas recorrentes
Aplicações, assinaturas, taxas, compras rápidas e pedidos por impulso parecem pequenos isoladamente.
Mas, somados, podem consumir uma parte relevante da renda.
Revise esses gastos com frequência.
Tentar guardar dinheiro sem controlar o restante
Separar uma quantia para objectivos é positivo. Mas, se o restante do orçamento não está organizado, você pode acabar recorrendo ao cartão e desfazendo o esforço.
A construção precisa ser completa: receitas, necessidades, desejos e objectivos.
Usar o orçamento apenas quando está em crise
O orçamento não deve servir apenas para apagar incêndios.
Ele também ajuda a tomar decisões melhores quando a situação está estável.
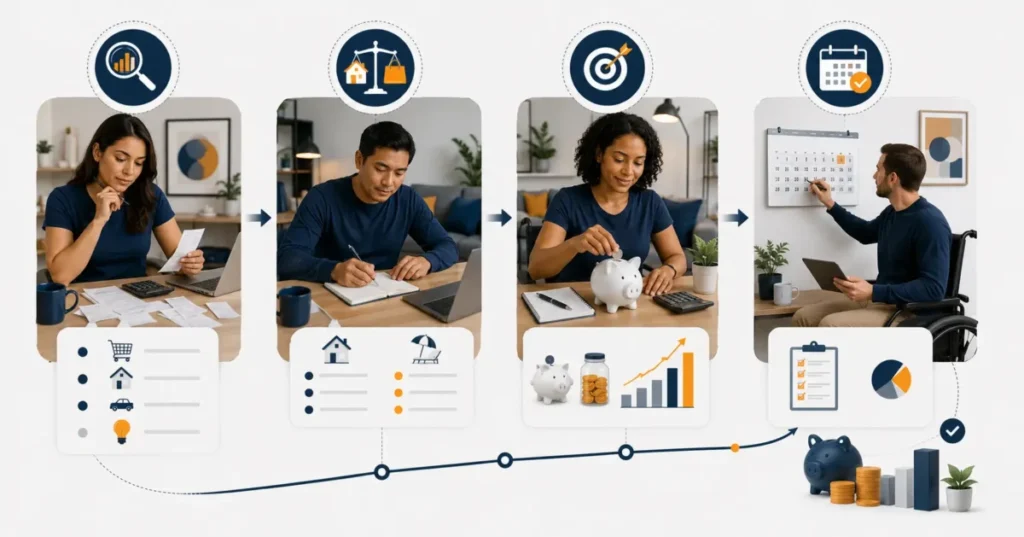
Plano simples para começar no próximo mês
Você não precisa reorganizar toda a vida financeira em uma única noite.
Comece por etapas.
Semana 1: faça um retrato da sua realidade
- anote quanto entra de dinheiro;
- liste todas as contas fixas;
- identifique gastos variáveis;
- veja quanto foi gasto no cartão;
- registe despesas pequenas que passam despercebidas;
- observe se existe dívida ou atraso.
Não tente corrigir tudo ainda.
Primeiro, enxergue.
Semana 2: separe necessidades e desejos
Pegue cada despesa e classifique.
Pergunte:
- isto é essencial?
- isto pode ser reduzido?
- isto pode ser cancelado?
- isto é uma escolha que posso limitar?
- isto ajuda ou atrapalha meus objectivos?
Esse exercício costuma revelar gastos que antes pareciam inevitáveis.
Semana 3: defina um objectivo financeiro
Escolha um objectivo inicial.
Pode ser:
- juntar R$ 200;
- pagar uma dívida específica;
- criar reserva de R$ 500;
- reduzir o uso do cartão;
- guardar para uma ferramenta de trabalho;
- montar capital para renda extra;
- organizar uma formação profissional.
Um objectivo pequeno e claro tende a gerar mais consistência do que uma meta vaga.
Semana 4: monte o orçamento do próximo mês
Agora, defina limites antes de começar a gastar.
Separe o valor das necessidades.
Estabeleça um limite para desejos.
Programe uma quantia para o futuro, mesmo que seja pequena.
Depois, acompanhe ao longo do mês.
O orçamento não funciona porque foi criado. Ele funciona porque é revisto.
Como manter o método ao longo do tempo?
O método 50-30-20 só traz resultado quando vira hábito.
Não precisa olhar para a planilha todos os dias. Mas precisa criar momentos de revisão.
Uma rotina simples pode ser:
| Frequência | Acção |
|---|---|
| Semanal | Rever gastos da semana e evitar surpresas |
| Quinzenal | Conferir cartão, contas e metas |
| Mensal | Ajustar orçamento do próximo mês |
| Trimestral | Rever prioridades e objectivos maiores |
Também vale celebrar avanços.
Quitou uma dívida? Reconheça.
Conseguiu guardar dinheiro por três meses seguidos? Reconheça.
Reduziu uma despesa que não fazia sentido? Reconheça.
Organização financeira não é apenas restrição.
É capacidade de escolher melhor onde colocar o seu dinheiro.
Conclusão: o método é um ponto de partida, não uma prisão
O método 50-30-20 pode ajudar você a sair do piloto automático e começar a usar o dinheiro com mais intenção.
Ele mostra que toda renda precisa cumprir três funções:
- manter a vida a funcionar;
- permitir escolhas e bem-estar;
- construir mais segurança para o futuro.
Mas os percentuais não precisam ser perfeitos para o método funcionar.
Talvez hoje as suas necessidades ocupem 70% da renda.
Talvez você só consiga guardar 5%.
Talvez a prioridade seja pagar dívidas antes de investir.
Tudo isso pode fazer parte do processo.
O mais importante é não esperar uma situação ideal para começar.
Registe o que entra.
Entenda o que sai.
Defina limites.
Escolha um objectivo.
E ajuste o orçamento até que ele se torne uma ferramenta a seu favor.
Leia também
- [Planejamento Financeiro de Longo Prazo: Como Começar Agora]
Entenda como transformar objectivos financeiros em metas mais claras e possíveis. - Renda Extra: Guia Completo para Aumentar Seus Ganhos
Veja alternativas para aumentar a renda de acordo com as suas habilidades, rotina e recursos. - [Como Parar de Trocar de Estratégia e Construir Renda Extra com Consistência]
Aprenda a proteger o foco e criar uma rotina que permita manter um projecto por mais tempo. - Planilha 2026 com Método 50-30-20
Use uma ferramenta prática para acompanhar entradas, saídas e metas do seu orçamento.
Perguntas frequentes sobre o método 50-30-20
O que é o método 50-30-20?
É uma forma de organizar o orçamento em três grupos: 50% para necessidades, 30% para desejos e 20% para objectivos financeiros, como reserva, dívidas ou metas futuras.
O método 50-30-20 funciona para quem ganha pouco?
Pode funcionar como referência, mas talvez os percentuais precisem ser adaptados. Quem tem custos essenciais altos pode começar com uma divisão diferente e ajustar aos poucos.
O que fazer se minhas necessidades passam de 50% da renda?
Faça um diagnóstico das despesas, reduza o que for possível, evite ampliar gastos não essenciais e procure preservar uma pequena parte para objectivos financeiros. A prioridade é criar um orçamento possível, não seguir uma fórmula de forma rígida.
Posso usar os 20% para pagar dívidas?
Sim. Se você tem dívidas caras, reduzir esses compromissos pode ser um objectivo financeiro prioritário antes de pensar em outras aplicações.
Quem tem renda variável pode usar o método?
Sim. O ideal é calcular uma média da renda dos últimos meses e montar o orçamento com base em um valor mais conservador, sem depender dos melhores meses.
O método 50-30-20 serve para casais e famílias?
Sim. A regra pode ser aplicada ao orçamento familiar, desde que todas as entradas, despesas essenciais, escolhas e objectivos sejam considerados em conjunto.