

Muitos pequenos negócios vendem, recebem pedidos, movimentam dinheiro e ainda assim terminam o mês sem saber se realmente deram lucro.
Isso acontece porque vender não é o mesmo que lucrar.
Uma microempresa pode ter clientes, faturamento e uma agenda cheia, mas enfrentar dificuldades para pagar fornecedores, repor estoque, cobrir despesas ou fazer a retirada do dono. Quando não existe controle financeiro, o empreendedor toma decisões importantes com base apenas na sensação de que “entrou dinheiro”.
E sensação não é gestão.
A gestão financeira para microempresas ajuda você a entender o que entra, o que sai, quanto custa operar, qual é o lucro real e quanto o negócio consegue sustentar sem comprometer o futuro.
Não importa se você vende marmitas, trabalha com artesanato, presta serviços, atende clientes online, tem uma pequena loja, faz encomendas ou atua como MEI. Se existe entrada e saída de dinheiro, existe necessidade de controle.
Neste guia, você vai aprender como organizar as finanças de um pequeno negócio sem complicação, separar dinheiro pessoal e empresarial, acompanhar o fluxo de caixa, calcular custos e tomar decisões mais seguras.
Resumo rápido: gestão financeira para microempresas não exige sistemas complexos no início. Você precisa registrar entradas e saídas, separar o dinheiro pessoal do dinheiro do negócio, entender custos, definir preços com lógica e acompanhar se o caixa realmente suporta as decisões do dia a dia.
Por que a gestão financeira é decisiva para microempresas?
Uma microempresa não quebra apenas porque vende pouco.
Ela também pode enfrentar problemas porque não controla custos, cobra errado, faz retiradas desorganizadas, compra mais do que consegue vender ou descobre tarde demais que o dinheiro do caixa não é lucro.
Quando o controle financeiro é fraco, alguns sinais começam a aparecer:
- o dinheiro entra, mas nunca sobra;
- o empreendedor não sabe quanto pode retirar;
- contas são pagas com cartão pessoal;
- compras do negócio são misturadas com gastos da casa;
- não existe dinheiro para repor estoque;
- os preços são definidos olhando apenas a concorrência;
- uma venda grande dá a impressão de sucesso, mas não cobre todos os custos;
- empréstimos e parcelamentos começam a financiar a operação;
- o negócio depende do improviso para funcionar.
A gestão financeira não serve apenas para “organizar planilhas”.
Ela ajuda você a responder perguntas essenciais:
- Quanto o negócio faturou neste mês?
- Quanto foi gasto para vender e entregar?
- Quanto sobrou depois de custos, despesas e impostos?
- Quais produtos ou serviços dão mais resultado?
- Qual é o valor mínimo necessário para manter a operação?
- É possível fazer uma retirada neste momento?
- O caixa consegue suportar uma compra maior?
- O negócio está crescendo com lucro ou apenas movimentando dinheiro?
Sem essas respostas, o empreendedor pode trabalhar muito e continuar preso em um ciclo de esforço sem avanço.
O erro de misturar dinheiro pessoal e dinheiro do negócio
Este é um dos erros mais comuns em pequenos negócios.
A pessoa recebe pagamentos de clientes na mesma conta usada para pagar mercado, aluguel, transporte, lazer e despesas da família. Depois paga um fornecedor com cartão pessoal, cobre uma conta da casa com dinheiro das vendas e perde completamente a noção do que pertence ao negócio.
O resultado é confusão.
Quando tudo está misturado, você não consegue saber:
- se a empresa está lucrando;
- quanto pode ser reinvestido;
- quanto foi gasto com a operação;
- qual é o custo da sua vida pessoal;
- se uma retirada foi sustentável;
- se o caixa está saudável ou apenas foi consumido antes da hora.
Separar não significa que você precisa abrir uma estrutura complexa imediatamente.
Você pode começar de forma simples:
- usar uma conta bancária separada para o negócio;
- criar uma carteira digital exclusiva para receber clientes;
- manter uma planilha ou caderno específico;
- registrar toda retirada feita pelo dono;
- guardar comprovantes de compras e pagamentos;
- evitar usar o caixa para despesas pessoais espontâneas.
Mesmo quem ainda está começando precisa tratar a atividade como negócio.
Imagine uma pessoa que vende doces por encomenda. Ela recebe R$ 1.500 no mês, usa R$ 500 para comprar ingredientes e embalagens, paga R$ 150 em entregas e usa R$ 600 para despesas pessoais antes de fazer qualquer conta.
No fim do mês, pode acreditar que o negócio “não dá dinheiro”.
Mas talvez o problema não seja a venda. Talvez seja a ausência de separação e planejamento.
Faturamento, custo, despesa, lucro e fluxo de caixa: entenda a diferença
Para fazer uma boa gestão financeira para microempresas, você precisa entender alguns conceitos básicos.
Eles parecem parecidos, mas representam coisas diferentes.
| Conceito | O que significa |
|---|---|
| Faturamento | Total vendido em determinado período |
| Custo | Valor necessário para produzir ou entregar o produto ou serviço |
| Despesa | Gasto para manter o negócio funcionando |
| Lucro | O que sobra após descontar custos, despesas, impostos e outras obrigações |
| Fluxo de caixa | Registro de tudo que entra e sai do dinheiro da empresa |
Faturamento não é lucro
Faturamento é a soma das vendas.
Se você vendeu R$ 8.000 em produtos ou serviços no mês, esse foi o seu faturamento.
Mas desse valor ainda podem sair:
- matéria-prima;
- embalagens;
- taxas de plataformas;
- taxas de cartão;
- impostos;
- transporte;
- aluguel;
- energia;
- internet;
- ferramentas;
- salários ou pagamentos de apoio;
- marketing;
- devoluções;
- reposição de estoque;
- retirada do dono.
Só depois de considerar esses valores é possível avaliar se houve lucro.
Um negócio pode faturar bastante e ainda assim operar com margem baixa ou até com prejuízo.
Custo é o que permite produzir ou entregar
Custos são gastos diretamente ligados àquilo que você vende.
Exemplos:
- ingredientes para fazer uma marmita;
- tecido usado em uma peça de artesanato;
- embalagem de um produto;
- material usado para prestar um serviço;
- comissão paga por uma venda;
- entrega relacionada a um pedido;
- matéria-prima;
- produção terceirizada.
Se você vende um bolo, farinha, ovos, cobertura, embalagem e gás usado na produção fazem parte da conta.
Se presta serviço de edição de vídeo, uma assinatura de ferramenta usada diretamente para editar pode ser considerada um custo ligado à entrega.
Despesa é o que mantém o negócio funcionando
Despesas não estão sempre ligadas a uma venda específica, mas são necessárias para manter a operação.
Exemplos:
- internet;
- telefone;
- aluguel;
- energia;
- contador;
- ferramentas de gestão;
- publicidade;
- deslocamentos administrativos;
- materiais de escritório;
- serviços bancários;
- manutenção de equipamentos.
Custos e despesas precisam aparecer no controle. Ignorar um deles pode fazer você cobrar um preço que parece bom, mas gera prejuízo.
Fluxo de caixa mostra o dinheiro real
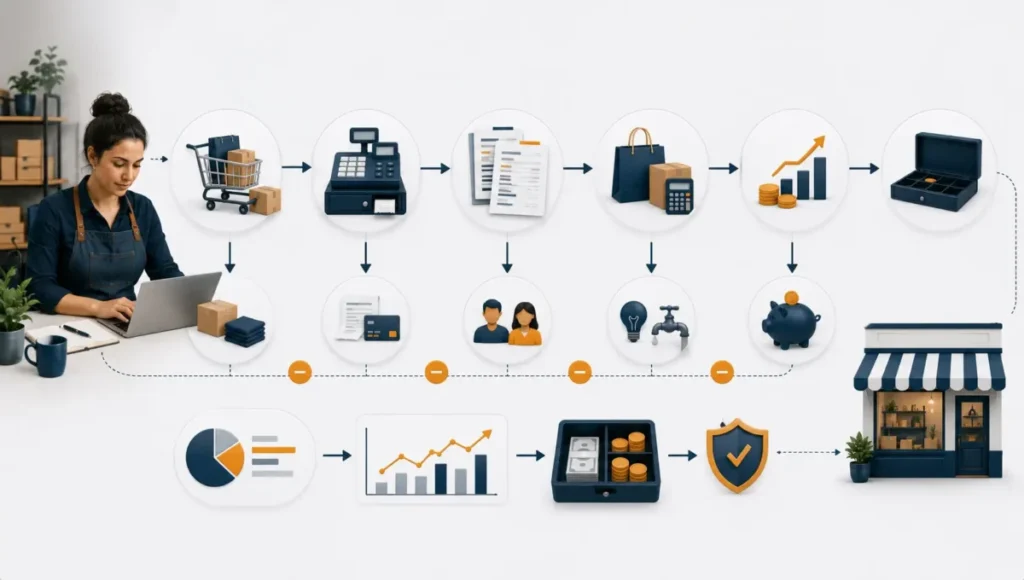
Fluxo de caixa é o acompanhamento de entradas e saídas de dinheiro.
Ele mostra o que a empresa recebeu, o que pagou e o que ainda precisa pagar ou receber.
Um negócio pode ter lucro no papel, mas enfrentar aperto de caixa.
Exemplo: você vende R$ 5.000 em produtos parcelados para receber ao longo de vários meses. Porém, precisa comprar matéria-prima, pagar fornecedor e fazer entregas agora.
A venda aconteceu, mas o dinheiro ainda não está disponível no caixa.
Por isso, faturamento, lucro e fluxo de caixa devem ser analisados juntos.
Como registrar entradas e saídas do negócio
O melhor controle é aquele que você realmente consegue manter.
Não adianta criar uma planilha complexa e abandoná-la depois de uma semana.
No início, você pode usar:
- planilha simples;
- caderno organizado;
- aplicativo de controle financeiro;
- sistema de gestão;
- bloco de notas estruturado;
- conta bancária com categorização;
- agenda financeira.
O importante é registrar tudo.
Entradas que devem ser registradas
- vendas à vista;
- vendas no cartão;
- PIX recebidos;
- pagamentos parcelados;
- sinal de encomenda;
- recebimento de serviços;
- comissões;
- reembolsos;
- outras receitas do negócio.
Saídas que devem ser registradas
- matéria-prima;
- mercadorias;
- embalagens;
- entrega;
- transporte;
- aluguel;
- energia;
- internet;
- ferramentas;
- taxas de cartão;
- taxas de plataforma;
- impostos;
- marketing;
- manutenção;
- pagamentos a colaboradores;
- retirada do dono;
- compras de equipamentos;
- parcelas de empréstimos.
Uma estrutura simples pode ser assim:
| Data | Descrição | Categoria | Entrada | Saída | Forma de pagamento |
|---|---|---|---|---|---|
| 03/10 | Venda de produto | Venda | R$ 180 | — | PIX |
| 04/10 | Compra de embalagens | Custo variável | — | R$ 62 | Cartão |
| 05/10 | Internet do negócio | Despesa fixa | — | R$ 99 | Débito |
| 06/10 | Taxa de plataforma | Taxa | — | R$ 18 | Plataforma |
O ideal é registrar no mesmo dia ou, no máximo, reservar um horário fixo na semana para lançar tudo.
Quando você deixa para registrar no fim do mês, perde recibos, esquece pagamentos e começa a controlar apenas uma parte da realidade.
Custos fixos e variáveis: o que entra em cada grupo?
Separar custos fixos e variáveis ajuda a entender quanto o negócio precisa vender para se manter.
Custos e despesas fixos
São aqueles que costumam existir mesmo quando você vende pouco ou não vende nada em determinado período.
Exemplos:
- aluguel;
- internet;
- telefone;
- contador;
- sistema de gestão;
- assinatura de ferramenta;
- salário;
- manutenção recorrente;
- mensalidade de plataforma;
- parcela de equipamento;
- energia mínima da operação.
Eles podem variar um pouco, mas não dependem diretamente de cada venda.
Custos e despesas variáveis
São aqueles que aumentam ou diminuem conforme o volume de vendas ou de produção.
Exemplos:
- ingredientes;
- matéria-prima;
- embalagens;
- comissões;
- taxas de cartão;
- taxas de marketplace;
- frete;
- entrega;
- materiais específicos;
- produção terceirizada;
- anúncios ligados a uma campanha.
Se você vende mais, tende a gastar mais com esses itens.
Essa separação permite responder a uma pergunta essencial:
Quanto eu preciso vender para cobrir meus custos e começar a lucrar?
Sem saber o valor fixo mensal e o custo por venda, o empreendedor pode definir metas irreais ou aceitar pedidos que parecem bons, mas consomem tempo e margem.
Como saber se um produto ou serviço realmente dá lucro?
Para descobrir se algo dá lucro, você precisa calcular mais do que o valor recebido do cliente.
Vamos usar um exemplo simples.
Imagine que você vende uma marmita por R$ 25.
| Item | Valor |
|---|---|
| Ingredientes | R$ 8 |
| Embalagem | R$ 1,50 |
| Taxa de pagamento | R$ 1 |
| Entrega ou apoio logístico | R$ 3 |
| Custo direto total | R$ 13,50 |
Nesse caso, sobram R$ 11,50 antes de considerar despesas fixas, impostos, tempo de trabalho e lucro desejado.
Agora imagine que você vende 100 marmitas no mês.
Essa sobra precisa ajudar a pagar internet, energia, aluguel, publicidade, equipamentos, impostos e outros gastos da operação.
Por isso, não basta dizer:
“Eu vendo por R$ 25 e gasto R$ 13,50. Então lucro R$ 11,50.”
Essa conta mostra uma margem inicial, mas não representa o lucro final.
Para saber se o negócio realmente dá resultado, você deve observar:
- quanto entra por venda;
- quanto custa produzir ou entregar;
- quais despesas mensais precisam ser cobertas;
- quais impostos e taxas existem;
- quanto é necessário reservar para reposição;
- qual margem permite manter e melhorar o negócio.
Também é importante analisar produtos e serviços separadamente.
Talvez um item venda muito, mas tenha margem pequena. Outro pode vender menos e gerar resultado maior.
A gestão financeira ajuda você a descobrir onde vale colocar mais energia.
Como definir a retirada do dono sem prejudicar o negócio
A retirada do dono não deve ser tratada como dinheiro livre disponível toda vez que entra uma venda.
Esse comportamento pode descapitalizar a empresa.
Imagine que o negócio recebeu R$ 2.000 em uma semana. Parece que há dinheiro sobrando. Mas talvez parte desse valor já tenha destino:
- comprar material;
- pagar fornecedor;
- cobrir aluguel;
- pagar impostos;
- cumprir uma parcela;
- fazer entregas;
- manter reserva para o mês seguinte.
Se o empreendedor tira tudo o que parece disponível, o caixa fica sem capacidade de operar.
Uma forma mais saudável é definir uma retirada planejada.
Ela pode ser:
- um valor fixo mensal;
- um percentual definido depois da análise de lucro;
- uma retirada gradual enquanto o negócio ainda está crescendo;
- uma combinação de valor mínimo e retirada variável em meses melhores.
No início, talvez a retirada seja pequena. Isso é normal.
O importante é registrar qualquer valor retirado, mesmo que seja para uma necessidade pessoal urgente.
Quando você registra, consegue saber se a empresa está sustentando essa retirada ou se está sendo consumida antes de crescer.
Em negócios formalizados, o formato da retirada pode ter implicações contábeis e tributárias. Por isso, vale buscar orientação profissional para organizar essa parte corretamente.
Precificação: por que cobrar barato pode gerar prejuízo?
Muitos microempreendedores definem preço olhando apenas o que a concorrência cobra.
Isso pode ser um erro.
A concorrência pode ter custos diferentes, comprar em maior volume, operar em outra região, trabalhar com margem menor ou simplesmente cobrar errado.
Preço não deve ser definido apenas por comparação.
Você precisa considerar:
- custo direto;
- despesas fixas;
- impostos;
- taxas;
- embalagem;
- frete;
- tempo de trabalho;
- margem desejada;
- posicionamento;
- valor percebido;
- preço praticado no mercado.
Cobrar barato pode atrair pedidos, mas não garante sustentabilidade.
Se cada venda deixa pouco dinheiro, você pode trabalhar mais, vender mais e ainda assim continuar sem caixa.
Isso acontece muito em serviços.
Uma pessoa oferece edição, artes, atendimento ou consultoria por um valor baixo para conseguir clientes. Depois percebe que o tempo gasto é muito maior do que imaginava, não consegue atender mais pessoas e passa a trabalhar muito sem margem para crescer.
Uma precificação mais consciente não significa cobrar qualquer valor.
Significa entender o mínimo necessário para não vender no prejuízo.
Antes de reduzir preço para fechar uma venda, pergunte:
- esse desconto ainda cobre meus custos?
- quanto tempo vou gastar?
- o negócio suporta repetir essa condição?
- estou reduzindo por estratégia ou apenas por medo de perder o cliente?
- existe outra forma de aumentar valor sem reduzir preço?
Como usar o fluxo de caixa para tomar decisões melhores
O fluxo de caixa não serve apenas para anotar o que já aconteceu.
Ele também ajuda a antecipar decisões.
Quando você registra entradas e saídas futuras, consegue perceber momentos em que o caixa pode ficar apertado.
Exemplo:
| Semana | Entradas previstas | Saídas previstas | Situação |
|---|---|---|---|
| Semana 1 | R$ 1.800 | R$ 900 | Positiva |
| Semana 2 | R$ 900 | R$ 1.400 | Atenção |
| Semana 3 | R$ 1.600 | R$ 1.000 | Positiva |
| Semana 4 | R$ 700 | R$ 1.200 | Atenção |
Essa visão permite agir antes do problema acontecer.
Você pode:
- negociar prazo com fornecedor;
- reforçar divulgação em uma semana mais fraca;
- evitar compra não essencial;
- separar dinheiro de uma semana forte;
- cobrar pagamentos pendentes;
- reduzir estoque parado;
- rever uma despesa;
- ajustar o calendário de produção;
- evitar empréstimos desnecessários.
O fluxo de caixa também ajuda a não confundir venda com disponibilidade.
Uma venda parcelada pode aumentar o faturamento, mas não resolve uma conta que vence amanhã.
Da mesma forma, uma compra grande pode parecer vantajosa, mas comprometer o caixa de curto prazo.
Reserva financeira e capital de giro para pequenos negócios
Todo negócio está sujeito a imprevistos.
Pode surgir uma manutenção, uma queda nas vendas, um fornecedor mais caro, uma devolução, um equipamento quebrado ou uma despesa inesperada.
Sem reserva, o empreendedor tende a recorrer ao cartão, empréstimo ou dinheiro pessoal.
Por isso, parte do resultado precisa permanecer no negócio.
Essa reserva pode servir para:
- comprar estoque;
- cobrir custos de operação;
- enfrentar semanas de vendas menores;
- lidar com manutenção;
- aproveitar oportunidades de compra planejada;
- evitar atrasos;
- reduzir dependência de crédito caro.
Capital de giro é o dinheiro necessário para manter o negócio funcionando entre pagar suas obrigações e receber pelas vendas.
Uma empresa pode vender bem, mas sofrer se precisa pagar fornecedores antes de receber dos clientes.
A solução nem sempre é vender mais. Às vezes, é ajustar prazo, estoque, cobrança e organização do caixa.
Comece pequeno.
Defina uma meta de reserva possível.
Pode ser o equivalente a uma semana de custos, depois duas semanas, depois um mês. O valor ideal depende do tipo de operação, mas criar o hábito de separar uma parte do resultado já muda a segurança do negócio.
Erros comuns de gestão financeira em pequenos negócios
Não registrar pequenas saídas
Um frete, uma embalagem, uma taxa ou uma compra rápida podem parecer irrelevantes.
Mas pequenas saídas repetidas podem consumir uma parte importante da margem no fim do mês.
Confundir faturamento com resultado
Vender mais não significa automaticamente lucrar mais.
É possível aumentar vendas e aumentar prejuízo quando os custos não são acompanhados.
Fazer retirada sem planejamento
Retirar dinheiro sempre que entra pagamento deixa o negócio vulnerável.
A empresa precisa pagar custos e manter capacidade de operar antes de sustentar retiradas maiores.
Definir preço apenas olhando concorrentes
Preço precisa considerar a realidade do seu negócio.
Copiar valores sem conhecer seus custos pode levar a prejuízo.
Ignorar impostos, taxas e despesas invisíveis
Taxas de cartão, plataforma, embalagens, deslocamento, desperdício, manutenção e tempo de trabalho entram na conta.
O que não é calculado costuma ser pago com sua margem.
Comprar estoque demais
Estoque parado é dinheiro parado.
Antes de comprar em grande quantidade, avalie giro, procura, prazo de validade, espaço e impacto no caixa.
Esperar a crise para olhar os números
O controle financeiro precisa ser rotina.
Quando você acompanha semanalmente, consegue corrigir pequenos problemas antes que se tornem dívidas.
Plano simples de 30 dias para organizar as finanças da microempresa
Semana 1: separar e registrar
- Escolha uma conta ou carteira exclusiva para o negócio.
- Liste todas as entradas e saídas dos últimos 30 dias.
- Registre vendas, compras, taxas e retiradas.
- Separe despesas pessoais das empresariais.
- Guarde comprovantes e recibos.
O objetivo é enxergar a realidade.
Semana 2: identificar custos e despesas
- Liste custos fixos.
- Liste custos variáveis.
- Identifique taxas, impostos e despesas esquecidas.
- Veja quais produtos ou serviços consomem mais recursos.
- Observe quais gastos podem ser reduzidos ou renegociados.
O objetivo é entender o que sustenta a operação.
Semana 3: analisar preço e margem
- Escolha um produto ou serviço principal.
- Calcule custo direto e tempo gasto.
- Inclua taxas, embalagem, entrega e outras despesas.
- Compare preço, custo e margem.
- Ajuste a oferta, o processo ou o preço se necessário.
O objetivo é evitar vender sem retorno.
Semana 4: projetar o próximo mês
- Anote contas e recebimentos previstos.
- Defina uma retirada possível.
- Reserve parte do caixa para operação.
- Crie uma meta simples de capital de giro.
- Escolha um indicador para acompanhar, como faturamento, margem, ticket médio ou saldo de caixa.
O objetivo é transformar controle em decisão.
Conclusão: organização financeira é o que transforma vendas em negócio
A gestão financeira para microempresas não precisa começar com fórmulas complicadas.
Ela começa com clareza.
Você precisa saber quanto entra, quanto sai, o que custa produzir, o que mantém a operação e quanto realmente sobra depois de todas as obrigações.
Quando o empreendedor para de misturar dinheiro pessoal com dinheiro do negócio, registra movimentações, acompanha o fluxo de caixa e calcula preços com lógica, passa a tomar decisões mais conscientes.
Isso não elimina todos os desafios.
Mas evita que o negócio cresça de forma desorganizada.
Vender é importante.
Ter clientes é importante.
Mas controlar caixa, custos e lucro é o que ajuda uma atividade a se tornar sustentável.
Comece simples.
Registre o que acontece.
Faça contas antes de decidir.
Proteja o caixa.
E trate cada melhoria financeira como uma etapa para construir um negócio mais forte.
Leia também
- [Método 50-30-20: O Que É e Como Usar para Organizar Suas Finanças]
Veja como organizar o orçamento pessoal e criar metas financeiras mais claras. - [Inflação e Planejamento Financeiro: Como Proteger Seu Orçamento]
Entenda como o aumento dos preços pode afectar o orçamento e exigir novos ajustes. - [Como Montar um Negócio de Marmitas Delivery]
Aprenda a estruturar cardápio, custos, produção e pedidos para começar uma operação de marmitas. - [Como Precificar um Produto Low Ticket sem Perder Lucro]
Veja como considerar custos, margem e valor percebido ao definir o preço de um produto digital.
Perguntas frequentes sobre gestão financeira para microempresas
O que é gestão financeira para microempresas?
É o conjunto de práticas usadas para controlar entradas, saídas, custos, despesas, preços, caixa e lucro de um pequeno negócio.
Faturamento é a mesma coisa que lucro?
Não. Faturamento é o total das vendas. Lucro é o que sobra depois de descontar custos, despesas, impostos, taxas e outras obrigações.
Como controlar o fluxo de caixa de uma microempresa?
Registre todas as entradas e saídas, incluindo pagamentos futuros, compras, taxas, impostos, recebimentos e retiradas. O controle pode começar com uma planilha simples, desde que seja atualizado com frequência.
Posso usar o dinheiro do caixa para despesas pessoais?
O ideal é não misturar. Defina uma retirada planejada e registre qualquer valor usado pelo dono. Isso ajuda a proteger a operação e entender se o negócio realmente sustenta sua renda.
Como saber se meu preço está certo?
Calcule custos diretos, despesas, impostos, taxas, entrega, tempo de trabalho e margem desejada. Depois, compare com o mercado sem ignorar a realidade do seu próprio negócio.
Quanto devo retirar do meu pequeno negócio?
Depende do caixa, dos custos, das obrigações e do lucro real. Uma retirada precisa ser planejada para não impedir a reposição de estoque, o pagamento de contas ou a formação de reserva.
Preciso de contador para organizar as finanças?
Um controle interno simples pode ser feito pelo próprio empreendedor. Porém, questões fiscais, tributárias, societárias, emissão de documentos e retirada formal exigem orientação contabilística adequada.